48天前
632
0


在新加坡,多少岁该有多少存款?
其实没有标准答案。
每个人的处境、生活方式都不一样,适合自己的存款标准本来就因人而异。
下面这组数字经过缜密的计算,但仅作参考:没达到,可以当作目标;已经达到,也可以继续多存一些。
新加坡统计局的数据显示,2026年第二季个人储蓄率是32.3%,较上一季的39.1%有所回落。
个人储蓄的计算方式是:可支配收入减去个人消费支出。
但这个比率每一季都在变。想要看长期趋势,我们参考统计局最新季度收入与储蓄数据,算出历年年度储蓄率。
2016到2025年这十年的简单平均值,大约是33.5%。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据:根据新加坡统计局数据计算,年度比率用个人储蓄总额除以个人可支配收入总额
2020年储蓄率冲高,之后几年逐步回落,但整体仍高于疫情前水平。
需要留意:这是宏观层面的经济指标,不等于普通上班族存进银行的工资比例。它涵盖了可以用来买资产或者还债的钱。
下面的例子里,我们假设一个上班族把扣除CPF之后的收入,存下33.5%——这只是一个测算假设,并非统一标准。
数据来自新加坡人力部《Labour Force in Singapore 2025》,基于年度综合劳动力调查(CLFS),统计对象为新加坡公民与永久居民,收入包含年终奖金折算。
表格第一列含雇主或平台运营商的CPF(中央公积金)缴款,第二列不含;再扣掉雇员自己缴的那部分,第三列是估算的到手收入。
|
|
月收入中位数 |
|
的估算 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据:人力部《Labour Force in Singapore 2025》表 C3、C4,估算金额四舍五入到整数
这份收入已经把年终奖金折算成每月十二分之一,并非基础月薪。最后一列是扣所得税和其他扣款之前的示例数,不是官方公布的税后收入中位数。
为了简化,最后一列用的雇员CPF缴款率是:55岁以下20%,55到59岁18%,60岁及以上12.5%。后两组比例贴近2026年55–60岁、60–65岁员工的缴存规则。
实际缴款率会随精确年龄、就业身份和公民/PR身份而不同。
把上面两组数据放在一起,套用33.5%的储蓄率,就能算出每个年龄组每年能存多少钱。
|
|
|
(33.5%) |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
说明:计算使用未四舍五入原始数值,展示数字取整;因此每月储蓄 ×12,有可能和年度储蓄金额略有出入。
这些数字需要理性看待:不同年龄层,储蓄能力本来就不一样。
比如15–19岁收入基数偏低,很难达到33.5%储蓄率;年轻上班族家庭负担较轻,更容易达标;中年群体大多上有老下有小,开支压力更大。
要估算这些存款随着年龄怎么累积,得先定几个假设:
· 19岁开始工作,收入仅来自薪资,没有其他积蓄或额外收入
· 在对应年龄区间内,一直拿该年龄组的收入水平
· 收入数字多年不涨,工资不增加
· 每年存的金额也不变
· 整个职业生涯里,扣掉雇员CPF之后,收入的33.5%都能存下来
· 65岁退休(新加坡现行法定退休年龄是64岁,2029年1月1日起提高到65岁)
· 储蓄中途不支取
· 不把CPF余额和房产算进去
累计测算里,我们对每个已满的年龄组套用2026年的雇员CPF缴款率:55岁及以下20%,56–60岁18%,61–64岁12.5%。
为方便演示,缴存比例固定不变,不精细区分生日月份的档位切换,以此匹配上面按年龄组估算的收入。
即便如此,结果也只是粗略估算。
现在年纪偏大的人,早年薪资水平更低,如果入职晚、中间暂停工作、或者动用积蓄支付大额开销,最终存款都会不一样。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
说明:表格数字代表到该年龄为止的总储蓄;例如20岁金额,包含19–20岁这一年存下的钱。
按这些假设,就算不算投资回报,到65岁也能累积大约S$74.2万。
一种办法是做符合条件的CPF退休金充值,但受限额和提款限制。特别户头和退休户头的储蓄目前有4%的年基本利率,这个下限会延长到2027年12月31日。普通户头的储蓄利率不同,2026年10月到12月是2.5%。
以上测算不包含个人现有的CPF余额,CPF是退休储蓄里单独的一块。
如果存款能赚到回报,这笔钱会多出很多,这就是复利的力量。
这个例子里,我们假设扣掉费用后年回报率是4%,每年的储蓄都在当年年底投入。
这只是演算假设,不代表收益保证,也不是对未来CPF利率的预判。
|
|
(不投资) |
(按4%年回报) |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
实际投资回报因人而异,通胀也会削弱这笔钱的购买力。
建议预留应急现金,不要把资金全部投入,两种方式最终差距明显。
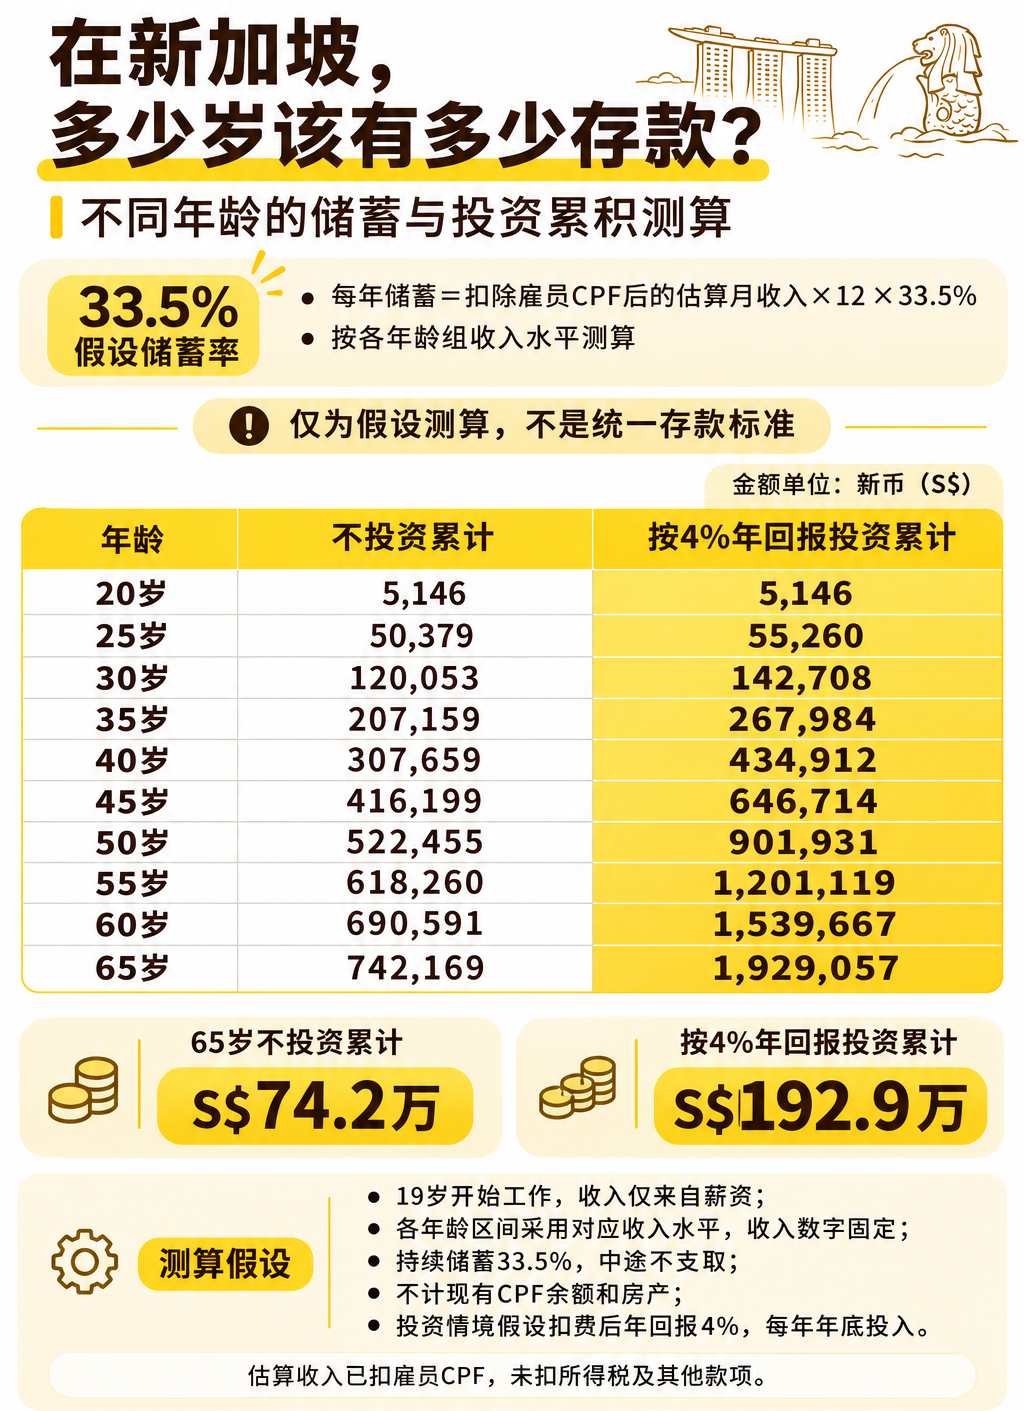
这些数字全部基于假设推演而来。
不必觉得目标遥不可及,也不用因为暂时落后而焦虑,可以把它当作规划储蓄和投资的参考起点。